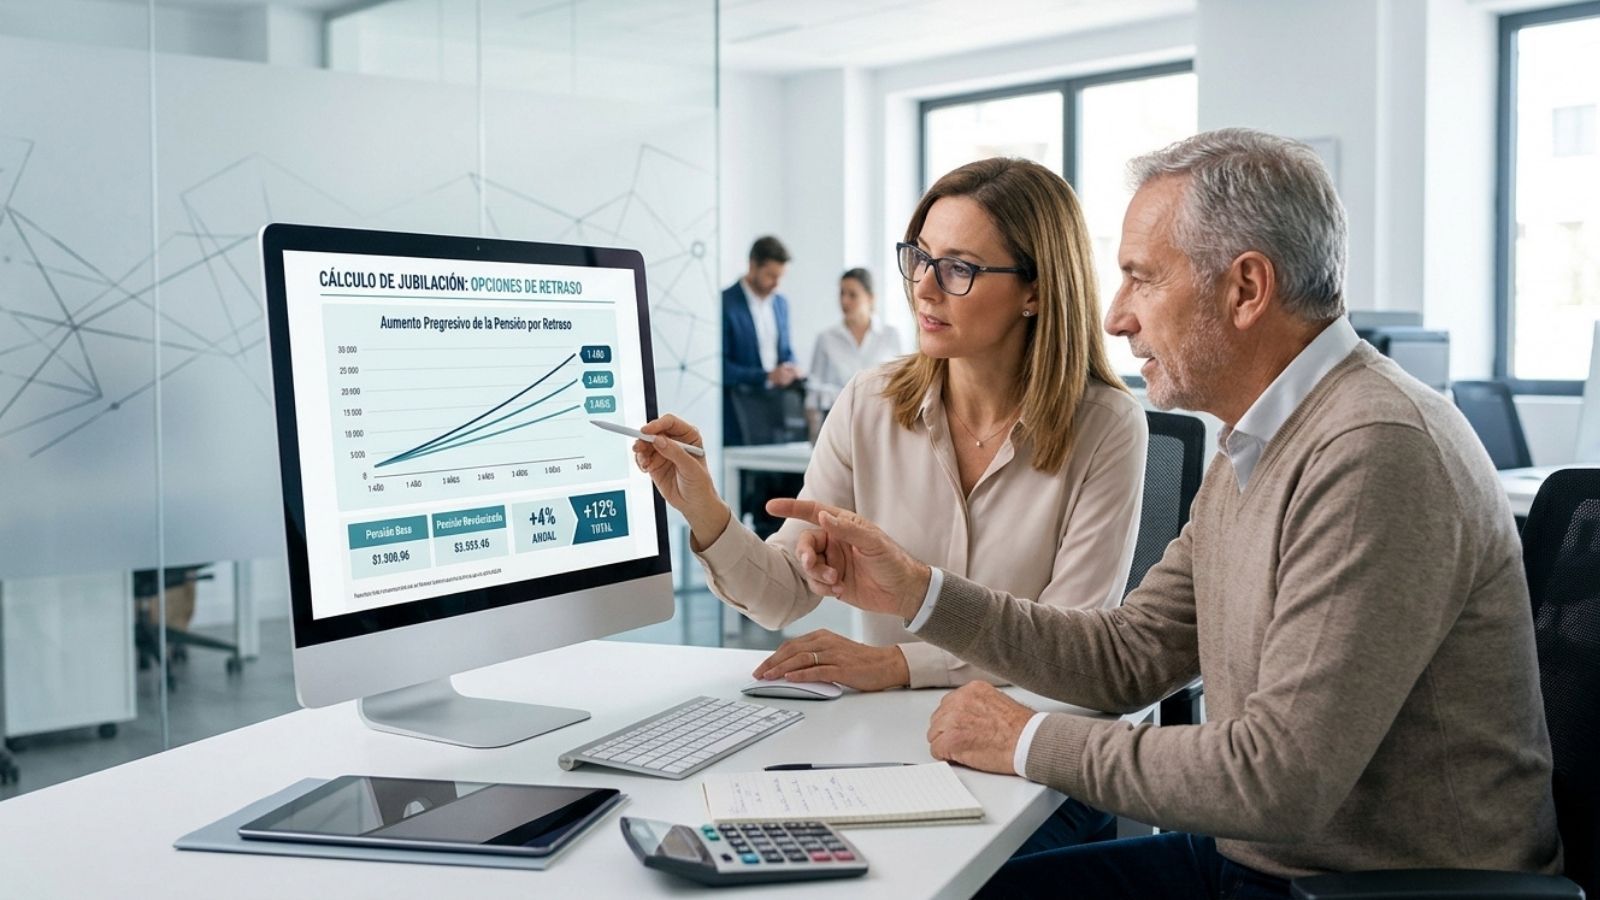
La Seguridad Social contempla diferentes escenarios que tratan de incentivar que los trabajadores retrasen su jubilación para lidiar contra el aumento del gasto público. Te contamos cuánto dinero puedes ganar con cada una y cómo elegir la que más te conviene.
Jubilarse a la edad ordinaria no es la única opción que tienes sobre la mesa. Si tu situación laboral y personal lo permite, retrasar la jubilación puede convertir cada año extra de trabajo en un aumento notable de tu pensión de por vida, y además te da derecho a elegir cómo cobrar la cantidad que has generado. Sin embargo, no todas las opciones son conocidas por las personas cercanas a esta edad.
El sistema de pensiones se ha modificado durante los últimos años lo suficiente como para que sea importante hacer una breve recapitulación para conocer exactamente el punto en el que nos encontramos. Actualmente, la edad legal se sitúa en 66 años y 10 meses, o en 65 si has cotizado al menos 38 años y 3 meses. Pero, ¿y si quieres trabajar más allá?
Consigue un 4% más de pensión
Por cada año completo que trabajes después de tu edad de jubilación, tu pensión sube un 4% de forma permanente. Además, este complemento se revaloriza cada año, al igual que ocurre con la nómina del pensionista. Lo pasamos a los números.
Si al llegar a tu edad de jubilación te corresponden 1.500 € al mes, cuanto la retrases un año, pasarás a cobrar 1.560 €. Con dos años serían 1.620 euros al mes durante el resto de tu vida. Esta es la razón por la que es la opción con más gancho para quien espere vivir muchos años de retiro.
Una fórmula mixta
La fórmula mixta se contempla en el Real Decreto 371/2023 y requiere retrasar al menos dos años. La mitad de los años completos de retraso se cobran como aumento del 4% y el resto como pago único del 50% de lo que correspondería. Es decir, con dos años de retraso y esa pensión de 1.500 euros: un 4% (60 euros más al mes de por vida) más media parte del cheque correspondiente al segundo año.





0 Commentaires